Artykuł sponsorowany
Kiedy opis zakładu staje się problemem: rozbieżności, które podważają układ jeszcze przed głosowaniem
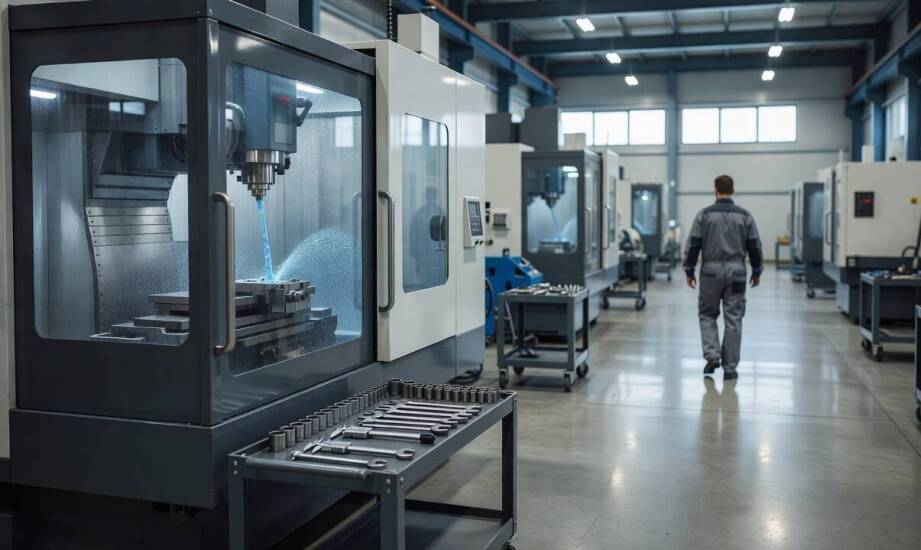
Opis zakładu w planie restrukturyzacji nie stanowi odrębnego załącznika o charakterze wyłącznie technicznym, lecz pełni rolę głównego testu spójności całej dokumentacji. Wierzyciele oceniają ten fragment równolegle z prognozami finansowymi i propozycjami układowymi. Wszelkie rozbieżności między deklarowanym stanem infrastruktury a szacunkami przyszłych przychodów natychmiast obniżają wiarygodność przedstawionych założeń. Prawidłowo przygotowany materiał ukazuje rzeczywisty potencjał przedsiębiorstwa i pozwala wierzycielom ocenić realność generowania nadwyżek niezbędnych do spłaty zobowiązań.
To właśnie na podstawie opisu operacyjnego uczestnicy postępowania weryfikują, czy dłużnik prawidłowo zdiagnozował przyczyny kryzysu. Dokument ten musi odzwierciedlać faktyczne możliwości wytwórcze podmiotu, uwzględniając nie tylko same maszyny, ale też dostępne zasoby ludzkie oraz ograniczenia logistyczne.
Rozbieżności między zdolnościami produkcyjnymi a prognozami przychodów
Rozbieżności między deklarowaną mocą produkcyjną a prognozowanymi przychodami najszybciej podważają zaufanie podmiotów zaangażowanych w proces. Gdy plan restrukturyzacji zakłada wykorzystanie parku maszynowego na poziomie osiemdziesięciu procent, a jednocześnie przewiduje przychody odpowiadające ledwie połowie tej mocy, powstaje wyraźna luka analityczna. Prawo restrukturyzacyjne wymaga w artykule 10 przedstawienia szczegółowych informacji o zdolnościach produkcyjnych przedsiębiorstwa dłużnika. Ustawodawca kładzie szczególny nacisk na określenie stopnia wykorzystania infrastruktury oraz ewentualnej redukcji nierentownych działów.
Liczba planowanych zmian organizacyjnych, niezbędne przestoje technologiczne oraz stopień wyeksploatowania sprzętu muszą bezpośrednio wynikać z założeń finansowych. Harmonogram przewidujący głęboką modernizację ciągów wytwórczych w trzecim kwartale roku generuje określone koszty i wymusza wstrzymanie prac. Jeśli prognoza z tego samego okresu nie uwzględnia spadku wolumenu sprzedaży spowodowanego montażem nowych urządzeń, cały model traci racjonalne podstawy. Wierzyciele porównują bieżące deklaracje z historycznymi wynikami podmiotu, szukając potwierdzenia dla optymistycznych szacunków.
Integracja danych technicznych z modelem ekonomicznym wymaga ścisłej współpracy między działem operacyjnym a prawnikami. Kancelaria Zimmerman Filipiak Restrukturyzacja opracowuje plany naprawcze, w których każdy parametr techniczny znajduje odzwierciedlenie w tabelach przepływów pieniężnych. Taka metoda pracy eliminuje ryzyko powstawania wewnątrz-dokumentacyjnych sprzeczności.
Outsourcing, awarie i sezonowość w opisie zakładu
Pominięcie kluczowych zmiennych operacyjnych, takich jak powierzanie prac na zewnątrz, usterki czy sezonowość zapotrzebowania, trwale zniekształca obraz sytuacji. Przedsiębiorstwa o profilu przemysłowym często posiłkują się wsparciem podwykonawców w okresach szczytowego popytu. Przedstawienie w dokumentacji pełnej samodzielności produkcyjnej, przy braku kosztów usług obcych w prognozach wydatków, tworzy fałszywy obraz marżowości podmiotu. Brak rzetelnej informacji o historycznej częstotliwości psujących się maszyn prowadzi do zawyżenia szacowanej dostępności sprzętu.
Zależność wyników od cykli pór roku lub specyfiki branży zmusza twórców planu do uwzględnienia wahań w wykorzystaniu mocy wytwórczych. Przeprowadzając wewnętrzne postępowanie o zatwierdzenie zakładu produkcyjnego do działania w nowym reżimie oszczędnościowym, dłużnik musi precyzyjnie zidentyfikować miesiące o niższej rentowności. Weryfikacja infrastruktury obejmuje najczęściej kilka krytycznych obszarów:
- realną przepustowość głównych linii produkcyjnych w ujęciu wielozmianowym,
- koszty i czas niezbędny na przywrócenie sprawności maszyn po nieprzewidzianych usterkach,
- dostępność wykwalifikowanej kadry do obsługi specjalistycznych urządzeń.
W praktyce prognoza przepływów pieniężnych uwzględnia te same przestoje konserwacyjne, które opisano w części technicznej. Każde odchylenie na poziomie operacyjnym uderza bezpośrednio w zdolność do terminowej spłaty rat układowych. Rzetelny opis przedsiębiorstwa zabezpiecza dłużnika przed zarzutem wprowadzania uczestników postępowania w błąd.
Opis zaplecza sprzętowego i organizacyjnego w pełni zgodny z obiektywnymi liczbami najbardziej porządkuje całościowy obraz sprawy. Wymusza to na kadrze zarządzającej spojrzenie na własny biznes przez pryzmat twardych ograniczeń fizycznych, a nie tylko życzeniowych kalkulacji tabelarycznych.
Spójność ta ma bezpośrednie przełożenie na finał całego procesu. W restrukturyzacji wierzyciele oddają głosy nad zaproponowanym układem, opierając swoje decyzje właśnie na udostępnionym planie. Wyznaczony nadzorca układu zbiera i weryfikuje oddane głosy, dokumentując skalę poparcia dla wypracowanych rozwiązań. Ostatecznie o zatwierdzeniu układu rozstrzyga sąd, który bada spójność procedury z prawem i ocenia, czy ustalenia nie krzywdzą wierzycieli. Rzetelnie oparty na faktach plan stanowi silny fundament do uzyskania pozytywnego orzeczenia.
Kategorie artykułów
Polecane artykuły
Jakie materiały dominują w produkcji serduszkowych charmsów?
Jakub Rusinek wprowadza nas w świat charmsów w kształcie serduszka, które zdobywają popularność dzięki estetyce oraz trwałości. Różnorodność materiałów wpływa na wygląd i wytrzymałość tych ozdób, co czyni je naprawdę wyjątkowymi. Warto zwrócić uwagę na ofertę Jakuba Rusinka, która wyróżnia się na ry

Do jakich procedur stomatologicznych wykorzystuje się leczenie pod narkozą?
Leczenie stomatologiczne pod narkozą zyskuje na popularności, zwłaszcza wśród osób obawiających się wizyt u dentysty. Narkozę stosuje się w różnych procedurach, oferując korzyści zarówno dla pacjentów z lękiem, jak i tych wymagających skomplikowanych zabiegów. Wprowadzenie do tematu pozwala lepiej z